
Nel campo della gestione patrimoniale, questo status è regolarmente utilizzato dai consulenti patrimoniali o dai segnalatori d’affari che desiderano supportare i propri clienti su questioni di finanziamento senza detenere direttamente lo status di broker indipendente.
Il MIOBSP è una delle categorie regolamentate iscritte all’ ORIAS.
Qual è il ruolo di un MIOBSP nella gestione patrimoniale?
Nella gestione patrimoniale, il MIOBSP interviene principalmente su questioni relative al finanziamento.
Può supportare i clienti per:
- un mutuo ipotecario;
- un investimento locativo;
- il finanziamento di SCPI;
- un prestito patrimoniale;
- il consolidamento del debito;
- un finanziamento professionale;
- soluzioni di liquidità.
Il MIOBSP generalmente analizza il progetto del cliente e lo indirizza verso le soluzioni offerte dall’intermediario principale per il quale opera.
In alcune strategie patrimoniali, il finanziamento costituisce una leva importante per ottimizzare la costruzione o lo sviluppo del patrimonio attraverso l’effetto leva del credito.
Il MIOBSP in poche cifre
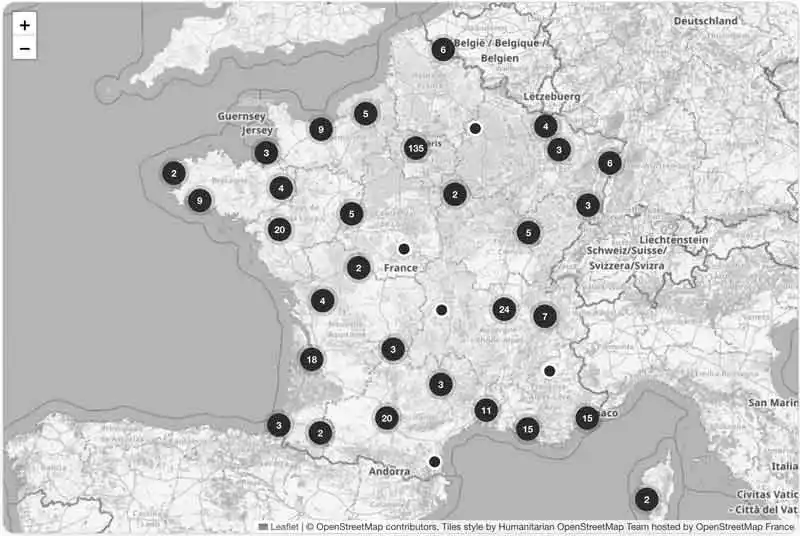
L’Agente di un Intermediario in Operazioni Bancarie e Servizi di Pagamento (MIOBSP) svolge la propria attività per conto di un broker creditizio o di un altro intermediario in operazioni bancarie. Al 31 dicembre 2024, l’ORIAS registrava 13.948 MIOBSP iscritti in Francia. Tra questi, il 64% opera come persona fisica e il 36% come persona giuridica. La durata media dell’iscrizione è di 4 anni e 3 mesi. I MIOBSP lavorano principalmente nel credito ipotecario (34%), davanti alle attività miste nel credito al consumo, servizi di pagamento e consolidamento del debito (12%). L’iscrizione all’ORIAS è obbligatoria per esercitare questa professione regolamentata.
Qual è la differenza tra MIOBSP e COBSP?
La differenza principale riguarda il livello di indipendenza.
Il COBSP (Broker in Operazioni Bancarie e Servizi di Pagamento) agisce generalmente in modo indipendente e lavora con diversi istituti bancari.
Il MIOBSP, invece, agisce per conto di un intermediario principale a cui è legato.
Nel settore patrimoniale, alcuni professionisti iniziano con lo status di MIOBSP prima di ottenere la propria iscrizione come broker.
Il MIOBSP ha quindi un quadro di intervento più supervisionato rispetto a quello di un broker indipendente.
Perché lo status di MIOBSP è comune tra i CGP?
Nel campo della gestione patrimoniale, le questioni di finanziamento sono onnipresenti.
I consulenti patrimoniali utilizzano spesso lo status di MIOBSP per supportare i propri clienti su questioni quali:
- investimento immobiliare;
- credito patrimoniale;
- effetto leva;
- finanziamento di SCPI;
- ottimizzazione dei flussi di cassa;
- ristrutturazione patrimoniale.
Questo status permette di integrare il finanziamento in una strategia patrimoniale globale senza necessariamente creare una struttura di intermediazione bancaria indipendente.
Molti CGP combinano così diversi status normativi:
Il MIOBSP deve essere iscritto all’ORIAS?
Sì. Come tutti gli intermediari in operazioni bancarie, il MIOBSP deve essere iscritto all’ORIAS.
Questa iscrizione permette di verificare:
- lo status normativo;
- la validità dell’attività;
- l’identità del mandante;
- alcune garanzie professionali;
- la conformità amministrativa.
Prima di qualsiasi operazione di finanziamento importante, si raccomanda di verificare l’iscrizione all’ORIAS del professionista.
Quale regolamentazione disciplina i MIOBSP?
I MIOBSP sono disciplinati dal Codice Monetario e Finanziario.
Devono in particolare:
- rispettare gli obblighi di informativa;
- presentare chiaramente il proprio ruolo;
- agire nell’ambito del mandato affidato;
- rispettare le regole di protezione del mutuatario;
- fornire informazioni trasparenti sul proprio compenso.
Nel contesto di una strategia patrimoniale, questi obblighi sono importanti perché le operazioni di finanziamento possono avere conseguenze significative sul patrimonio e sulla capacità di indebitamento dei clienti.
Perché rivolgersi a un MIOBSP?
Rivolgersi a un MIOBSP può fornire supporto nella ricerca di soluzioni di finanziamento adatte a un progetto patrimoniale.
In particolare, il professionista può aiutare a:
- strutturare il finanziamento immobiliare;
- studiare la fattibilità di un progetto;
- integrare il credito in una strategia patrimoniale;
- ottimizzare l’effetto leva;
- semplificare alcune procedure amministrative.
Poiché l’uso del finanziamento è spesso strategico nella gestione patrimoniale, il supporto di un professionista può fornire un reale valore aggiunto.
FAQ
Il MIOBSP è un Agente di un Intermediario in Operazioni Bancarie e Servizi di Pagamento. Agisce per conto di un intermediario bancario autorizzato.
Il COBSP è generalmente indipendente. Il MIOBSP agisce sotto la responsabilità di un intermediario principale.
Sì. Può intervenire su finanziamenti immobiliari, patrimoniali o professionali a seconda del quadro del suo mandato.
Perché il finanziamento è parte integrante di molte strategie di gestione patrimoniale, in particolare nel settore immobiliare.