
Nel mondo della gestione patrimoniale, lo status di COBSP è molto comune tra i consulenti in gestione patrimoniale (CGP), i mediatori creditizi o alcuni family office. In particolare, consente di lavorare su questioni di finanziamento immobiliare, prestiti garantiti dal patrimonio o ottimizzazione del flusso di cassa.
Il COBSP è una delle categorie regolamentate di intermediari finanziari iscritti all’ORIAS.
Il Mediatore in Operazioni Bancarie e Servizi di Pagamento (COBSP) in poche cifre
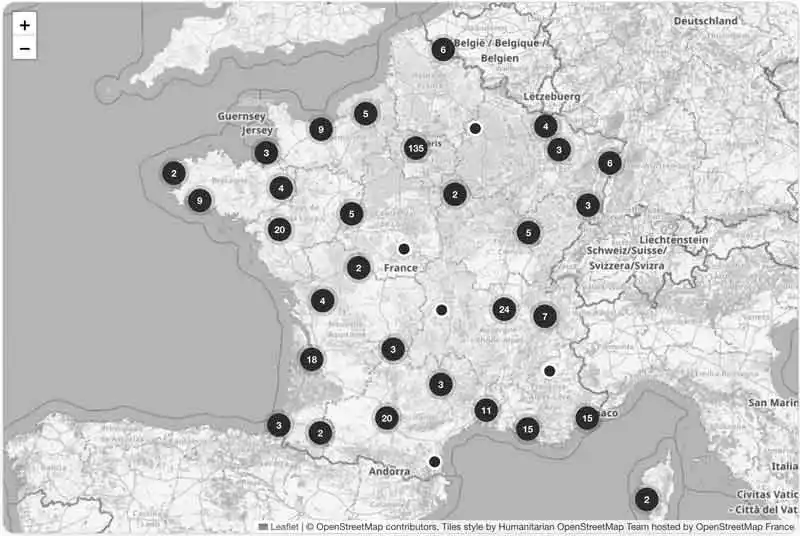
Il Mediatore in Operazioni Bancarie e Servizi di Pagamento (COBSP) supporta i clienti nella ricerca di soluzioni di finanziamento, credito e servizi di pagamento presso diversi istituti bancari. L’iscrizione all’ORIAS è obbligatoria. Al 31 dicembre 2024, la Francia contava 5.975 mediatori (COBSP) iscritti all’ORIAS. Tra questi, il 94% opera come persona giuridica e la durata media dell’iscrizione è di 6 anni e 4 mesi. L’attività principale riguarda i mutui (27% delle iscrizioni), davanti ad altre operazioni bancarie e servizi di pagamento.
Qual è il ruolo di un COBSP nella gestione patrimoniale?
Nella gestione patrimoniale, il COBSP si occupa principalmente di questioni legate al finanziamento.
In particolare, può supportare i clienti con:
- un mutuo;
- il finanziamento di investimenti locativi;
- un prestito aziendale;
- il consolidamento del debito;
- un prestito garantito dal patrimonio;
- il finanziamento di SCPI;
- soluzioni per il flusso di cassa;
- servizi di pagamento.
Il ruolo del COBSP prevede generalmente l’analisi della situazione finanziaria del cliente, il confronto tra diverse offerte bancarie e la ricerca di una soluzione adatta al progetto patrimoniale previsto.
In alcuni casi, l’utilizzo del finanziamento può ottimizzare una strategia patrimoniale grazie all’effetto leva del credito.
Qual è la differenza tra un COBSP e un IOBSP?
Il termine IOBSP significa “Intermediario in Operazioni Bancarie e Servizi di Pagamento”. Questa è la categoria normativa generale.
Il COBSP è una sottocategoria specifica dell’IOBSP.
Un COBSP agisce come mediatore indipendente e generalmente lavora con diversi istituti bancari al fine di confrontare le offerte disponibili sul mercato.
Al contrario, esistono altre categorie all’interno dell’IOBSP:
- agente esclusivo;
- agente non esclusivo;
- agente di intermediario.
Nella gestione patrimoniale, lo status di COBSP è spesso preferito perché offre una maggiore indipendenza nella selezione delle soluzioni di finanziamento.
Perché i CGP utilizzano lo status di COBSP?
I consulenti in gestione patrimoniale spesso adottano lo status di COBSP per offrire un supporto patrimoniale più completo.
Infatti, una strategia patrimoniale non si basa esclusivamente sugli investimenti finanziari. Anche il finanziamento gioca un ruolo centrale in molte operazioni:
- investimento immobiliare;
- acquisto di SCPI a credito;
- ottimizzazione fiscale;
- leva patrimoniale;
- trasferimento di patrimonio;
- ristrutturazione del debito.
Grazie allo status di COBSP, il professionista può supportare il cliente nella ricerca di un finanziamento coerente con i suoi obiettivi patrimoniali e la sua capacità di indebitamento.
È comune che un CGP combini diversi status normativi:
- CIF (Consulente per gli Investimenti Finanziari);
- COBSP;
- mediatore assicurativo;
- agente immobiliare o Carte T.
Un COBSP deve essere iscritto all’ORIAS?
Sì. Come altri intermediari finanziari regolamentati, un COBSP deve essere iscritto all’ORIAS.
Questa iscrizione permette di verificare:
- lo status normativo del professionista;
- la validità della sua autorizzazione;
- il suo livello di attività;
- la sua assicurazione di responsabilità civile professionale;
- la sua conformità normativa.
Prima di cercare un finanziamento o condividere informazioni finanziarie sensibili, si raccomanda di verificare l’iscrizione all’ORIAS del professionista.
Quali normative regolano i COBSP?
L’attività dei COBSP è strettamente regolata dal Codice Monetario e Finanziario francese.
In particolare, il professionista deve:
- rispettare gli obblighi di informativa;
- presentare chiaramente la propria remunerazione;
- analizzare la situazione finanziaria del cliente;
- verificare che le soluzioni proposte siano adeguate;
- rispettare le norme relative alla protezione del mutuatario.
Nell’ambito del supporto patrimoniale, questi obblighi sono essenziali perché le operazioni di credito possono avere conseguenze significative a lungo termine sulla situazione finanziaria del cliente.
Perché rivolgersi a un COBSP?
Rivolgersi a un COBSP può fornire l’accesso a un supporto specializzato nella ricerca di finanziamenti.
In particolare, il professionista può aiutare a:
- confrontare diverse offerte bancarie;
- negoziare determinati termini;
- ottimizzare la struttura del finanziamento;
- risparmiare tempo nelle procedure amministrative;
- integrare il credito in una strategia patrimoniale globale.
In alcuni progetti patrimoniali complessi, il coinvolgimento di un professionista del finanziamento può essere una vera leva di ottimizzazione.
FAQ
Un COBSP è un Mediatore in Operazioni Bancarie e Servizi di Pagamento. Supporta i clienti nella ricerca di soluzioni di finanziamento o servizi bancari.
L’IOBSP è la categoria normativa generale. Il COBSP è una sottocategoria corrispondente al mediatore indipendente in operazioni bancarie.
Sì. Un COBSP può supportare i clienti nella ricerca di mutui, finanziamenti per investimenti locativi o prestiti patrimoniali.
Perché il finanziamento è parte integrante di molte strategie di gestione patrimoniale, in particolare nell’immobiliare o nell’ottimizzazione del patrimonio.